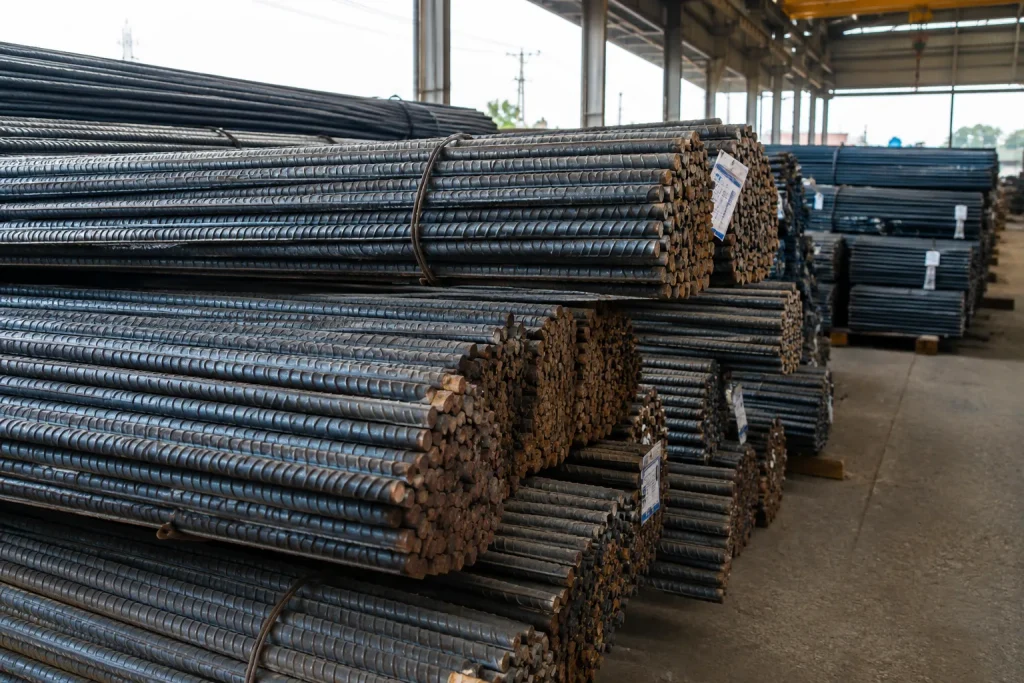
پایش قیمتهای هفته منتهی به September 24, 2026 نشان میدهد که بازار میلگرد آجدار و کلاف مفتول در فاز ثبات نقدی با شیب ملایم افزایشی، نوسانات فشرده در بازار آتی بورس شانگهای و افت حجم معاملات پس از یک موج خرید مقطعی قرار دارد. با وجود اینکه خریدهای احتیاطی پیش از تعطیلات ملی چین (Golden Week) موقتاً جو روانی مثبتی ایجاد کرد، بدبینی تجار نسبت به پایداری تقاضای پس از تعطیلات باعث تثبیت استراتژی «موجودی پایین و گردش سریع نقدینگی» شده است. با نزدیک شدن به ایام تعطیلات، محرکهای صعودی تخلیه شده و بازار با ریسک فزاینده تراکم موجودی انبارها و فشار کاهشی بر قیمتها روبهرو است.
واکاوی نوسان قیمت فیوچرز و حجم دادوستد روزانه فولاد در سپتامبر ۲۰۲۶
تحلیل بنیادی موجودی انبارها و شیب انبارزدایی در سپتامبر ۲۰۲۶
| شاخص بنیادین بازار فولاد چین | حجم معاملهشده هفتگی (Tonnes) | معادل دلاری / تغییرات | رفتار تولیدکنندگان و خریداران |
|---|---|---|---|
| تولید هفتگی میلگرد چین | 1,653,500 Tonnes | ↓ -87,200 Tonnes | انقباض حاشیه سود کارخانهها و شیفت تولید به ورق گرم (HRC) |
| حجم معاملات مقاطع ساختمانی (Sep 21) | 111,458 Tonnes | ↑ +34.8% Daily Surge | تخلیه موج تقاضای ترمیمی پیش از تعطیلات ملی چین |
| متوسط معاملات روزانه اوایل سپتامبر | 80,000 – 100,000 Tonnes | Low Season Volume | بیرمق بودن تقاضا در فصل اوج سنتی («سپتامبر طلایی») |
| قرارداد آتی میلگرد شانگهای (2701) | 3,118.00 CNY/t | 440.40 USD/t | مقاومت شدید در مرز روانی 3,100 CNY و واگرایی انتظارات |
چشمانداز بازار: سناریوهای کوتاهمدت و تهدید انباشت موجودی
در کوتاهمدت، قیمتهای نقدی با اثرات باقیمانده از خریدهای ترمیمی پیش از تعطیلات و همچنین تلاش کارخانههای بزرگ (نظیر افزایش 50 CNY/t یا 7.06 USD/t قیمت کارخانه شاگانگ) برای حفظ سطوح قیمتی حمایت میشوند؛ هرچند حجم دادوستدها به دلیل نزدیک شدن به ایام تعطیلات به سرعت در حال فروکش کردن است.
پس از تعطیلات، بازار با توقف روند انبارزدایی و معکوس شدن آن به فاز انباشت مجدد موجودی (Inventory Accumulation) مواجه خواهد شد. با توجه به کندی صدور اوراق قرضه دولتی، کمبود نقدینگی پروژههای زیرساختی و رکود بخش مسکن و شروع ساختوسازهای جدید، تقاضای واقعی توان هضم موجودی را نخواهد داشت و شیب نزولی ملایم قیمتها محتملترین سناریو است.